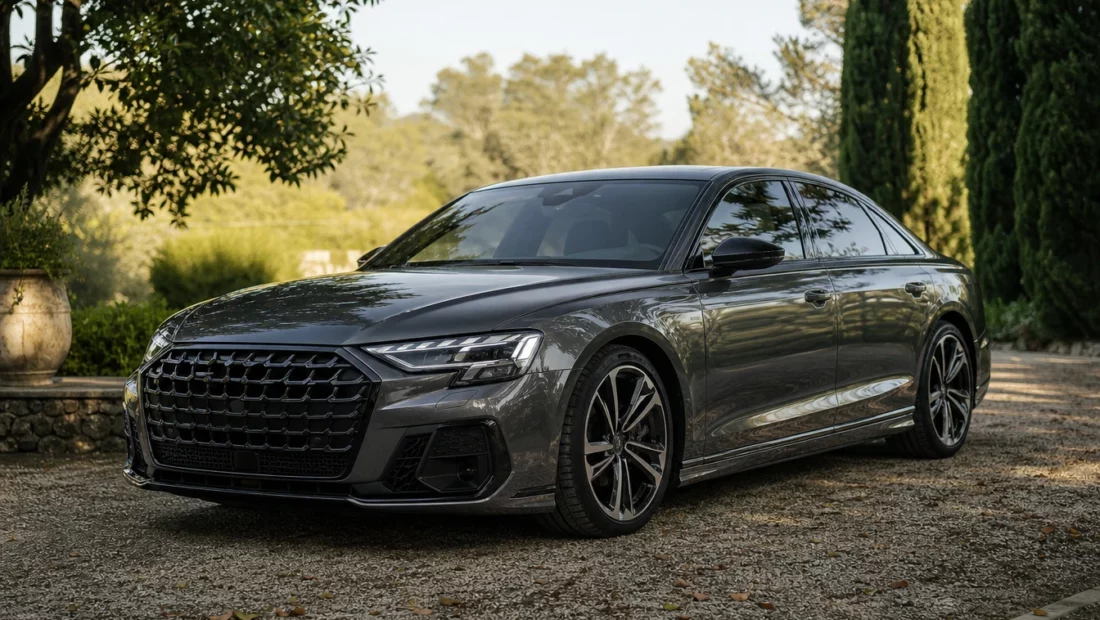
Acquérir une Audi neuve représente souvent un véritable accomplissement, tant le design et les performances séduisent. Cependant, protéger ce véhicule tout juste sorti d’usine nécessite une assurance spécifique pendant ses premières années, notamment parce que votre investissement mérite les meilleures garanties. Face aux nombreuses offres présentes sur le marché, et à l’évolution rapide des besoins lors des débuts de possession, la question se pose naturellement : quelle formule privilégier pour une Audi neuve durant les deux premières années ? Explorer les différentes alternatives du marché permet de mieux percevoir les critères qui orientent la recommandation vers certaines formules plutôt que d’autres.
Pourquoi porter une attention particulière à l’assurance d’un véhicule neuf ?
Souscrire une assurance adaptée lorsqu’on prend le volant d’une Audi neuve n’a rien d’anodin. Les risques encourus diffèrent grandement par rapport à un véhicule plus ancien. Pour bien protéger son investissement, il est judicieux de protéger son Audi avec Leocare, car l’état impeccable de la voiture, la valeur élevée et l’innovation technologique pèsent lourd dans la balance au moment de choisir une couverture assurantielle.
Durant les premiers mois, le moindre incident peut entraîner des réparations coûteuses, voire une dépréciation significative si le sinistre touche la structure ou les équipements embarqués. Une assurance spécialement calibrée pour la protection de la valeur à neuf vient alors sécuriser cet investissement conséquent. De plus, un véhicule récent attire parfois davantage l’attention malveillante (vol, vandalisme), renforçant l’intérêt d’étudier attentivement les différentes garanties proposées par chaque formule.
Quels sont les avantages liés à une couverture étendue pour une Audi neuve ?
Privilégier une formule tous risques dès la sortie du concessionnaire assure une tranquillité d’esprit non négligeable. Contrairement à une simple formule tiers, cette solution prend en charge de nombreux événements, qu’il s’agisse de dommages accidentels responsables ou non, d’incidents climatiques ou encore de bris de glace sans tiers identifié.
L’indemnisation en valeur à neuf, généralement incluse dans les options premiums, protège contre la forte décote enregistrée en cas de sinistre total, surtout dans les premières années. Une telle garantie constitue donc un argument fort pour limiter l’impact financier potentiel lors de situations imprévues.
La fragilité des innovations embarquées : une raison de plus pour renforcer la couverture ?
Les modèles récents intègrent souvent des technologies avancées – aides à la conduite, capteurs divers, systèmes multimédias sophistiqués – qui peuvent coûter cher en cas de remplacement ou de réparation. La présence de ces composants incite à sélectionner une formule embrassant largement ces risques spécifiques.
Opter pour une assurance incluant la prise en charge de l’ensemble de ces équipements limite donc le stress lié à leur éventuelle détérioration, tout en valorisant le maintien d’une expérience de conduite optimale. Cela évite également les frais inattendus en cas de panne ou de défaillance provoquée par un sinistre couvert.
Comparer formule tous risques et formule tiers : quels choix pour un véhicule récent ?
Lorsqu’il s’agit de sélectionner une assurance pour une Audi neuve, deux grandes familles de formules ressortent : l’assurance auto tiers, souvent appelée « formule minimale », et la formule tous risques qui offre un bouquet de garanties étendu. Comprendre leurs différences aide à orienter sa décision en fonction des priorités individuelles.
À première vue, économiser sur le prix mensuel en optant pour une formule basique semble tentant. Pourtant, ce choix peut réserver quelques mauvaises surprises si un accident majeur survient, ou lorsque certains types de dommages ne sont pas inclus dans les garanties choisies.
- La formule tiers couvre la responsabilité civile, c’est-à-dire les dommages causés à autrui mais rarement les dégâts subis par son propre véhicule.
- La formule tous risques englobe, en général, la protection contre les événements extérieurs (vol, incendie, catastrophe naturelle) ainsi que les dommages responsables ou non responsables subis par le véhicule.
- Des garanties optionnelles comme la protection du conducteur, l’assistance zéro kilomètre ou encore la franchise réduite viennent étoffer certains contrats haut de gamme.
Formule tous risques : la préférence quasi systématique pour un véhicule neuf
Dès qu’il est question d’assurer un véhicule neuf, la formule tous risques apparaît comme la plus recommandée pour au moins les deux premières années. Cette option apporte une sérénité certaine, particulièrement précieuse quand l’on souhaite préserver autant que possible la valeur initiale du bien.
L’écart de prix mensuel entre cette option complète et une formule intermédiaire peut sembler significatif. Toutefois, une analyse attentive met en lumière que l’ampleur des services inclus, la rapidité d’intervention en cas de sinistre, ainsi que les modalités d’indemnisation rendent ce surcoût cohérent avec l’objectif de sécuriser l’investissement initial.
Limites de la formule tiers pour une Audi neuve
Si la formule tiers séduit par sa simplicité et ses coûts réduits, elle montre rapidement ses limites face aux enjeux propres à un véhicule récent. Un simple accrochage, un acte de vandalisme ou une tempête non couverte risquent de générer des frais importants non pris en charge.
Certains pensent amortir ce risque en prenant des garanties partielles complémentaires, mais ces dispositifs restent rarement aussi englobants qu’une formule tous risques. Le calcul coût/bénéfice penche alors assez vite vers la prudence maximale, atout majeur de la formule premium.
Quelles garanties cibler durant les deux premières années ?
Choisir la bonne couverture relève souvent du casse-tête tant les options proposées se multiplient. Pourtant, certains éléments méritent une attention accrue lorsqu’il s’agit d’une Audi neuve. Ils garantissent confort d’utilisation, sécurité financière et accompagnement efficace en cas de pépin.
La valeur à neuf, la franchise ajustable, et la protection du conducteur illustrent parfaitement le socle minimal conseillé les premières années suivant l’achat d’un véhicule neuf. D’autres points pratiques gagnent aussi à être pris en compte, en particulier si la voiture circule principalement en zone urbaine ou sur de longues distances.
Valeur à neuf et indemnisation sans surprise : l’atout majeur
Parmi les garanties phares pour toute Audi neuve, la clause de remboursement en valeur à neuf pendant 24 ou 36 mois occupe une place centrale. En cas de vol ou de destruction totale, la somme perçue correspondra alors au tarif d’achat et non à la valeur résiduelle souvent bien plus basse.
Cet avantage compense largement la forte décote enregistrée juste après la mise en circulation, et permet le rachat d’un modèle équivalent en cas de problème grave. Beaucoup de conducteurs jugent cette condition incontournable pour rouler l’esprit libre durant les deux premières années.
Franchise, assistance et autres prestations appréciables
Ajuster le niveau de franchise selon son budget et son profil d’automobiliste fait aussi partie des réflexes incontournables. Réduire la part à charge en cas de sinistre rassure, même si cela impacte légèrement le montant du prix mensuel.
L’ajout d’une assistance pouvant intervenir dès le premier kilomètre donne accès à un dépannage rapide partout en France, y compris lors de petites avaries. Certaines options prévoient même le prêt d’un véhicule de remplacement, gage d’une mobilité ininterrompue en toute circonstance.
Protection du conducteur : une garantie qui change tout en cas d’accident
Être bien protégé personnellement revêt la même importance que d’assurer le véhicule lui-même. C’est pourquoi la protection du conducteur doit figurer parmi les garanties essentielles à souscrire lors de la signature de l’assurance, surtout dans le cadre d’un investissement aussi important qu’un véhicule neuf.
Cette option couvre les frais médicaux, l’invalidité ou les pertes financières consécutives à un grave accident de la route impliquant uniquement l’assuré. Mieux vaut veiller à son plafond et à ses conditions d’application afin d’éviter les mauvaises surprises en cas de besoin.
Prix mensuel, simulation et astuces pour maîtriser son budget
Le coût d’un contrat destiné à une Audi neuve dépend fortement du niveau de couverture choisi, des antécédents du conducteur, mais aussi de facteurs liés à la région ou au stationnement habituel du véhicule. Il reste toutefois possible d’ajuster le prix mensuel grâce à quelques stratégies simples et efficaces.
Réaliser plusieurs simulations permet de déterminer l’adéquation entre le niveau de prestation souhaité et sa capacité financière. Ce comparatif révèle les écarts parfois conséquents entre différents assureurs, mais aussi les éventuelles économies accessibles via des packs ou bonus fidélité.
- Regrouper plusieurs contrats pour prétendre à des remises supplémentaires.
- Négocier la franchise pour réduire la prime mensuelle, tout en gardant un seuil acceptable en cas de sinistre.
- Évaluer régulièrement l’utilité des options souscrites pour éviter de payer des prestations superflues.
- Faire évoluer son contrat lors de l’arrivée à la troisième année, quand la décote commence vraiment à influer sur la pertinence de certaines garanties coûteuses.
Adopter une approche proactive avant la souscription évite les déconvenues et optimise la gestion budgétaire du poste assurance, surtout pour un véhicule qui conserve une grande valeur durant ses débuts.
L’intérêt d’être bien entouré par un conseiller disponible et réactif complète cette démarche, en garantissant une réponse précise aux questions posées au fil du temps ou en cas de modification de situation.
Prendre les bonnes décisions pour profiter sereinement de son Audi neuve
Assurer une Audi neuve exige donc un savant dosage entre sécurité, anticipation et maîtrise des coûts. Opter les deux premières années pour une formule tous risques, agrémentée de garanties bien adaptées, se présente comme le choix de la raison pour conjuguer plaisir et sérénité au quotidien.
La personnalisation des garanties, la souplesse accordée sur la franchise et le suivi régulier du contrat participent aussi à faire de cette expérience automobile une réussite durable. Les évolutions du marché favorisent désormais des contrats modulables, facilement adaptables en cas de changement de rythme de vie ou de nouveaux usages.
En adoptant une stratégie réfléchie lors de la souscription, puis en restant attentif à ses besoins réels, la conduite d’une Audi neuve devient une source de satisfaction sans tracas, une promesse renouvelée chaque jour, kilomètre après kilomètre.


